


歯科矯正は医療費控除の対象?対象になる条件と申告方法をわかりやすく解説
歯科矯正の費用は、子どもの発育上必要と認められる矯正や、大人でも噛み合わせなど機能改善を目的とする矯正であれば、医療費控除の対象になり得ます。
一方で、純粋に見た目を整える美容目的のみの矯正費用は対象外です。
この記事では、対象・対象外の線引き、いくら戻るかの目安、申告の手順までを、国税庁の基準に沿って整理します。
この記事でわかる3つのポイントは以下の通りです。
- 歯科矯正が医療費控除の対象になる条件と、対象にならない条件
- 控除額の計算方法と、申告の手順・必要書類
- デンタルローン・通院交通費・家族合算など、見落としやすい論点
なお、控除の可否や金額はあくまで目安であり、実際の判断は所轄税務署および確定申告によります。
この記事の内容は一般的な情報として参考にしてください。
Contents
歯科矯正は医療費控除の対象になる?まず押さえる基本
医療費控除は、1年間に支払った医療費が一定額を超えると、確定申告により所得から差し引かれて税金が軽くなる制度です。
歯科矯正の費用も、その目的が治療(機能改善)と認められれば対象になり得ます。
一方、美容目的のみの場合は対象外とされています。
同じ矯正であっても「どのような目的で行うか」によって税制上の扱いが大きく異なります。
なお、本記事での解説は一般的な目安であり、最終的な可否の判断は所轄税務署による確定申告に委ねられます。
医療費控除とはどんな制度か
医療費控除は、1年間(1月1日〜12月31日)に自分および生計を一にする家族が支払った医療費が一定額を超えた場合、確定申告により所得から差し引かれる制度です。
所得から控除された分だけ課税所得が減るため、所得税が軽減され、住民税にも影響します。
対象となるのは、医師の診療・治療の対価として支払った費用、治療のための医薬品購入費、通院に必要な公共交通機関の交通費などです。
生計を一にする家族の医療費も本人の申告に合算できるため、家族全体の医療費を一人がまとめて申告する形も可能です。
年末調整では処理されないため、会社員であっても別途、確定申告が必要となります。
歯科矯正は「目的」によって対象かどうかが分かれる
同じ歯科矯正でも、医療費控除の対象になるかどうかは「目的」によって判断されます。
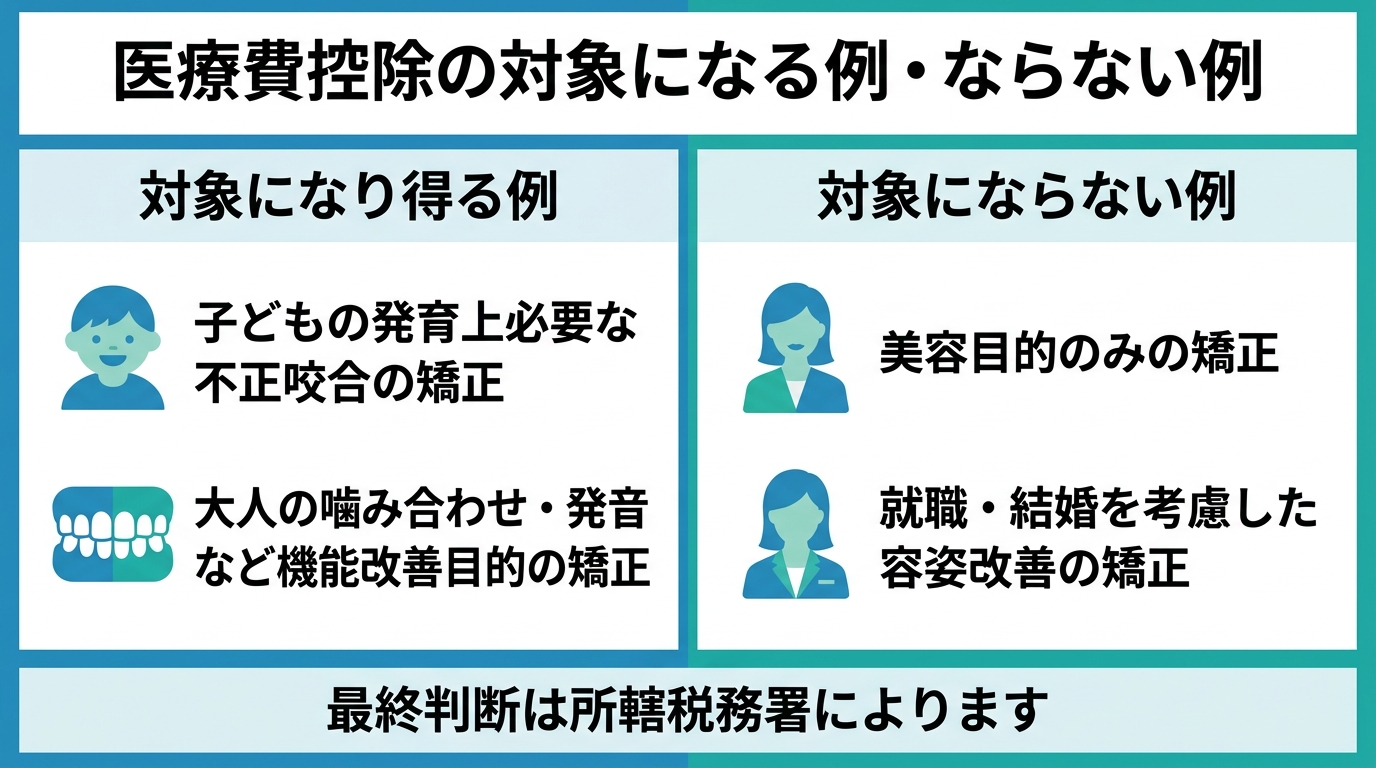
噛み合わせの問題や機能の改善を目的とする矯正、子どもの発育上必要と認められる矯正は対象になり得ます。
一方、単に見た目を整えるための美容目的のみの矯正は対象外とされています。
「治療目的か美容目的か」の線引きは、患者本人の希望だけでは決まりません。
歯科医師の診察と診断、症例の内容、必要性の説明などをもとに判断されます。
具体的な対象条件については後述しますが、まずは「治療目的か美容目的か」によって扱いが分かれる点を押さえておきましょう。
実際の可否については、担当の歯科医師や所轄税務署への事前確認をおすすめします。
歯科矯正が医療費控除の対象になる条件【国税庁の基準】
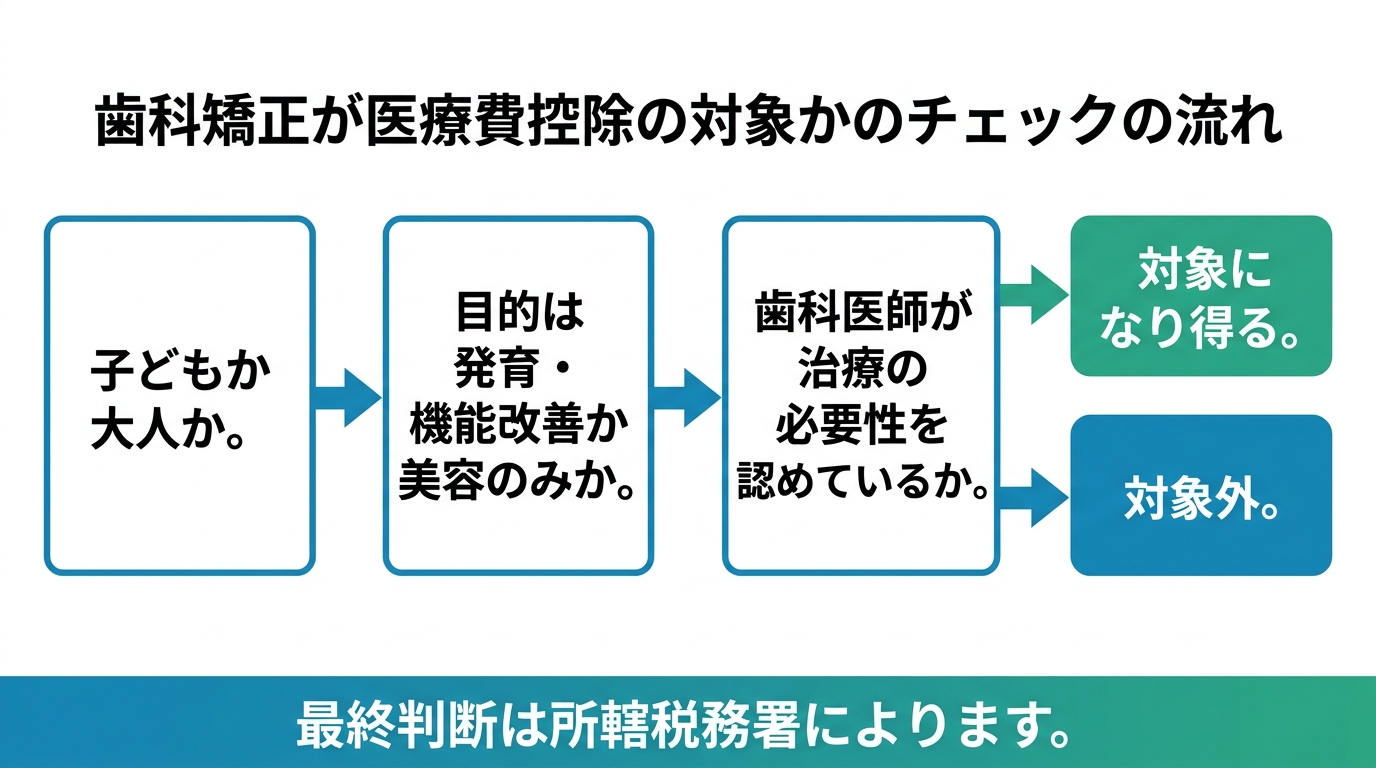
国税庁の基準では、歯科矯正が医療費控除の対象になるのは「発育段階の子どもの成長を阻害しないための矯正」または「大人で噛み合わせなど機能改善を目的とし、歯科医師が必要と診断した矯正」です。
これらは年齢や目的に照らして治療の必要性が認められる場合の扱いで、単に見た目を整える目的の矯正とは区別されます。
自分のケースが該当するかは、まず歯科医師との相談のうえ、所轄税務署でも確認できます。
子どもの矯正|発育上必要と認められる場合は対象になり得る
国税庁が示すように、発育段階にある子どもの成長を阻害しないために行う不正咬合の歯列矯正は、年齢や目的から必要と認められれば医療費控除の対象になり得ます。
子どもの矯正は、成長期の顎の発達や歯並びの安定を目的として行われることが多く、機能面での必要性から対象になるケースが多いとされます。
対象と判断される背景には、発育段階での不正咬合を放置すると、将来的な咀嚼や発音機能に支障をきたす恐れがあるためです。
ただし、子どもだからといって自動的に全ての矯正が対象になるわけではなく、目的が発育上・機能上の必要性に基づくものであることが前提です。
実際の対象可否は、担当の歯科医師の判断や税務署の確認によります。
大人の矯正|噛み合わせなど機能改善が目的なら対象になり得る
大人の矯正は「美容目的だから対象外」と誤解されがちですが、噛み合わせや歯並びによって咀嚼・発音などの機能に支障があり、その改善を目的として歯科医師が必要と診断して行う矯正であれば、対象になり得ます。
国税庁の基準でも、年齢だけで対象・対象外が決まるものではないとされています。
具体的には、噛み合わせが悪くしっかり噛めない、発音に問題がある、顎関節に負担がかかっているといった機能的な問題があり、それを改善する目的での矯正が該当します。
純粋に「見た目を整えたい」だけの場合は対象外となる一方、機能改善の目的が明確な場合は対象と判断される余地があります。
担当の歯科医師に「機能改善目的の治療か」を確認し、必要に応じて診断書を用意してもらうと、税務署での確認もスムーズです。
不正咬合と機能の関係(医学的背景)
厚生労働省の「e-ヘルスネット」等でも示されている通り、不正咬合(噛み合わせや歯並びの問題)は咀嚼や発音といった口腔機能に大きく関わります。
噛み合わせが悪いと食物をうまく噛めず消化に影響が及ぶことや、特定の音の発音に支障が出るケースもあります。
このように、不正咬合は見た目だけでなく機能上の問題としても捉えられるため、機能改善目的の矯正治療は医学的に必要性が認められる場合があります。
ただし、個々のケースで機能改善の必要性がどの程度あるかは、歯科医師の診察・診断で判断されます。
「自分の場合はどうか」を確認するには、矯正歯科での相談が第一歩です。
歯科矯正が医療費控除の対象外になるケース
一方で、医療費控除の対象外となるパターンも明確に定められています。
最も代表的なのが、純粋に見た目を整えることだけを目的とした美容矯正です。
国税庁の基準では、機能上の必要性がなく容貌を美化する目的のみの場合は対象外とされています。
誤って申告して否認されるリスクを避けるため、対象外となる基準も正確に把握しておきましょう。
見た目を整える「美容目的のみ」は対象外
国税庁の質疑応答事例でも明示されている通り、純粋に容姿を美しく整えることだけを目的とした矯正費用は、医療費控除の対象になりません。
噛み合わせや発音などの機能面に問題がなく、審美性の向上のみを目的とする場合が該当します。
見た目を美しくしたいという動機であっても、機能上の問題がない場合は税制上対象外となります。
ただし、見た目の改善と同時に咀嚼などの機能改善も伴う治療であれば対象になり得るため、担当の歯科医師に診察を受け、客観的な治療目的を確認することが重要です。
就職・結婚を考慮した矯正の扱いに注意
将来の就職や結婚を見据えて行う矯正についても、国税庁の基準では一般的に容姿を美化・整えるためのものとみなされ、原則として対象外とされます。
「印象を良くしたい」「接客業や人前に立つ仕事に就くため」といった動機は、機能改善が主目的とは評価されにくいためです。
ただし、就職や結婚といった機会がきっかけであっても、噛み合わせなどの機能障害を治療する目的が明確であれば対象になり得ます。
自身の動機とは切り離し、医学的な機能改善の必要性があるかどうかを担当医と確認しておくとよいでしょう。
歯科矯正の医療費控除はいくら戻る?計算方法
医療費控除でよくある誤解に、「控除額がそのまま現金で還付される」というものがあります。
実際には、算出された控除額に自身の所得税率を掛けた金額が、税金の軽減(還付)額となります。
ここでは、控除額の計算方法と実際の還付額の関係を解説します。
控除額の計算式(10万円または総所得金額等の5%)
国税庁が示す通り、医療費控除額は以下の計算式で算出します。
医療費控除額 =
(1年間に支払った医療費の合計)−(保険金等で補填される金額)−(10万円 または 総所得金額等の5%のいずれか少ない方)
※控除額の上限は200万円です。
「10万円 または 総所得金額等の5%」の比較は、総所得金額等が200万円未満の方に適用されるルールです。
総所得金額等が200万円未満であれば、10万円ではなく総所得金額等の5%(例:総所得金額等150万円なら7.5万円)を差し引くため、年間医療費が10万円未満であっても控除を受けられる場合があります。
総所得金額税額が200万円以上の方は、一律10万円を差し引きます。
控除額と「戻ってくる金額」は違う
算出された医療費控除額は、そのまま返ってくる金額ではありません。
控除額に自身の所得税率を掛けた金額が、おおよその所得税軽減額(還付額)となります。
所得税率は課税所得に応じて異なるため、同じ控除額であっても所得によって還付額は変わります。
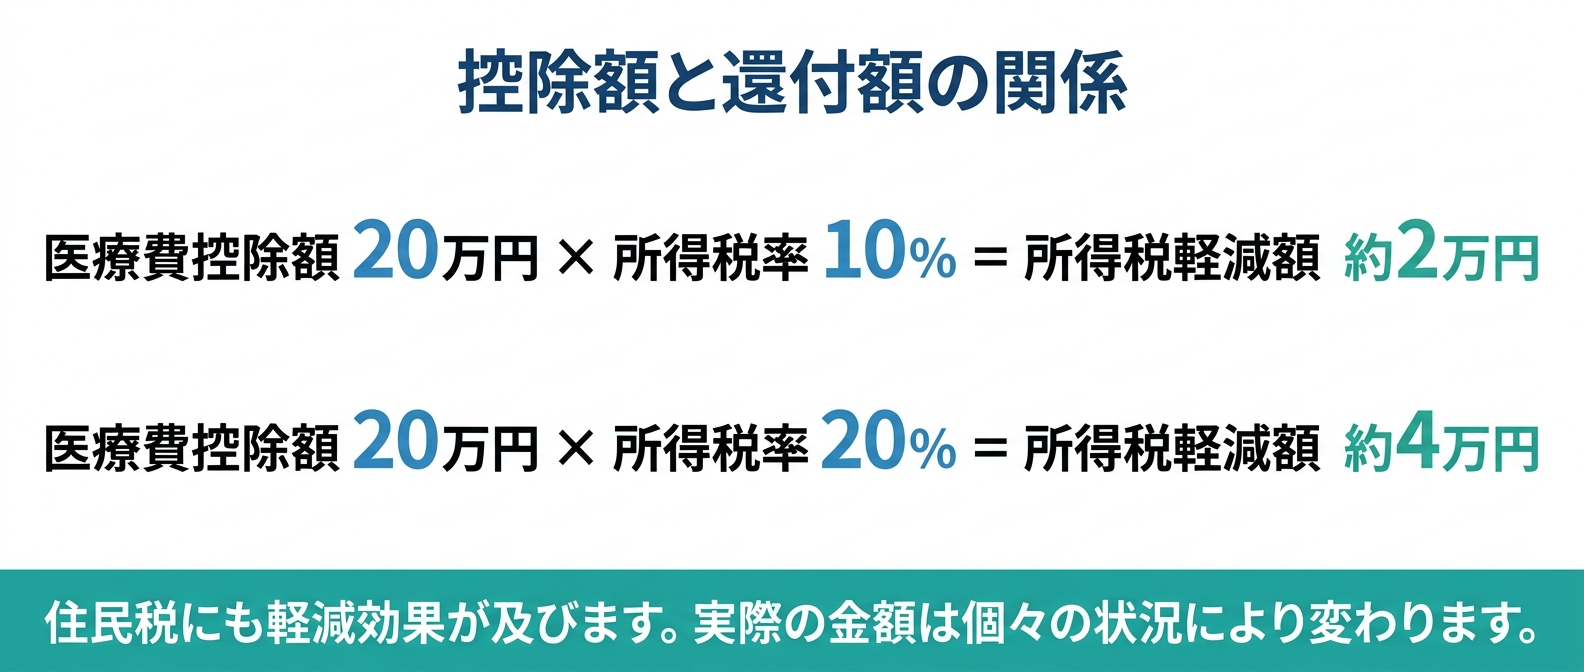
例えば、控除額が20万円で所得税率が10%の場合、所得税の軽減額は約2万円が目安です。
所得税率が20%の方であれば、同じ控除額20万円でも約4万円の軽減となります。
加えて、翌年度の住民税(一律10%)も軽減される効果があります。
生計を一にする家族の医療費は合算できる
医療費控除は、納税者本人だけでなく、生計を一にする配偶者や子ども、両親などの家族の医療費も合算して申告できます。
「生計を一にする」とは必ずしも同居を意味せず、仕送り等で生活費や療養費を共通にしている場合も含まれます。
共働き世帯などで家族内に複数の所得者がいる場合、原則として所得の高い(所得税率が高い)方がまとめて申告するほうが、世帯全体の還付額が多くなる傾向があります。
ただし、所得状況や各種控除の兼ね合いで最適な申告者が変わることもあるため、不明な点は税務署等に相談すると安心です。
申告の手順と必要書類|確定申告のやり方
医療費控除を受けるには、確定申告が必要です。
会社員の方も年末調整では手続きできないため、自身で申告を行う必要があります。
確定申告では、1年分の医療費を集計して「医療費控除の明細書」を作成し、確定申告書とともに税務署へ提出します。
ここでは具体的な手順と注意点を整理します。
医療費控除の明細書を作成する
まず、1年間(1月1日〜12月31日)に支払った医療費を集計し、「医療費控除の明細書」を作成します。
手順は以下の通りです。
- 領収書や医療費通知(医療費のお知らせ)を1年分手元に揃える
- 受診者の氏名、病院・薬局等の支払先、医療費の区分、支払金額を整理する
- 保険金等で補填された金額があれば整理する
- 国税庁指定のフォーマットに沿って明細書を作成する
健康保険組合から届く「医療費通知」を活用すると明細書への記載を簡略化できますが、通知に記載されていない自由診療分(歯科矯正など)は領収書をもとに別途記入する必要があります。
領収書は提出不要だが5年間の保管が必要
現行の制度では、「医療費控除の明細書」を提出すれば領収書本体の提出・提示は原則不要です。
ただし、税務署からの提出・提示要請に備え、確定申告期限の翌日から5年間は領収書をご自宅等で保管する義務があります。
また、歯科矯正の場合は治療の必要性を確認するため、税務署から診断書の提示を求められることがあります。
機能改善目的であることを証明できるよう、あらかじめ担当の歯科医師に診断書の発行を依頼しておくと手続きがスムーズです。
医療費の領収書やレシートは、紛失しないよう大切に保管してください。
確定申告書を提出する(会社員も対象)
医療費控除は年末調整の対象外であるため、会社員であっても個人で確定申告を行います。
申告方法は、郵送、税務署窓口への持参、またはe-Tax(電子申告)から選択できます。
e-Taxを利用すれば、マイナンバーカードを用いて自宅からスマートフォンやパソコンで手続きを完結させることができます。
申告期間は原則として翌年2月16日〜3月15日ですが、税金の還付を受けるための申告(還付申告)であれば、対象年の翌年1月1日から5年間いつでも提出可能です。
申告期限を過ぎてしまった場合でも過去5年分は遡って手続きできます。
見落としやすい費用の扱い|交通費・デンタルローン
医療費控除の申告では、通院交通費やデンタルローンの取り扱い、保険金の差し引きなど、見落としやすい論点がいくつかあります。
誤った計上による申告不備を防ぎ、控除可能な費用を漏らさず申告するために、国税庁の基準に沿って正確なルールを把握しておきましょう。
通院交通費は公共交通機関の利用分が対象
通院にかかった交通費は、公共交通機関(電車・バス)を利用した分であれば医療費控除の対象となります。
領収書が発行されない場合でも、通院日・利用区間・運賃の記録を残しておくことで計上が可能です。
一方、自家用車で通院した際のガソリン代・駐車場代・高速道路料金は対象外となります。
タクシー代は、急病や公共交通機関の利用が困難な場合に限って認められ、単なる利便性のための利用は対象外です。
なお、子どもの通院に付き添いが必要な場合は、付添人の交通費も対象に含まれます。
判断に迷う場合は所轄税務署へ確認してください。
デンタルローン(歯科ローン)の取り扱い
国税庁の基準によると、デンタルローン(歯科ローン)で支払った矯正費用は、信販会社による立替払いが成立した年(ローン契約成立年)の医療費控除対象となります。
実際の返済期間中に年分割で計上するのではなく、契約年に一括計上するルールです。
ただし、ローンの分割手数料や金利相当分は治療費ではないため、医療費控除の対象外です。
信販会社の契約書や医院の領収書で、治療費本体と手数料・金利が明確に分かれているか確認してください。
金額の内訳が不明瞭な場合は、契約書や返済明細書を用意し、信販会社や歯科医院へあらかじめ確認しておく必要があります。
補填される保険金などは差し引いて計算する
医療費控除の計算では、生命保険・医療保険から給付された給付金、健康保険の高額療養費など、その医療費を補填する目的で受領した金額を支払医療費から差し引く必要があります。
例えば、歯科矯正とは別に受けた手術で医療保険の給付金を受け取った場合、その給付金は該当する手術の医療費から差し引きます。
給付金額がその手術費用を上回った場合でも、関係のない他の医療費(歯科矯正費など)から差し引く必要はありません。
補填金の差し引き対象は、あくまで「その給付の対象となった医療費」に限られます。
よくある質問(FAQ)
大人の歯科矯正でも医療費控除は受けられますか?
大人の矯正であっても、噛み合わせや発音など機能面の改善を目的とし、歯科医師が必要と診断した治療であれば対象となり得ます。
年齢だけで可否が決まるわけではありません。
ただし、純粋な審美目的のみの場合は対象外となります。
子どもの矯正は診断書がないと対象になりませんか?
診断書の提出は必須ではありませんが、税務署から確認を求められた際に治療の必要性を証明する有効な資料となります。
発育上の必要性に基づく矯正であることを示すため、必要に応じて担当医に診断書の発行を相談しておくと安心です。
マウスピース矯正も医療費控除の対象になりますか?
装置の種類(マウスピース型、ワイヤーなど)に関わらず、治療目的によって判断されます。
機能改善を目的とした治療であればマウスピース矯正も対象になり得ますが、美容目的のみであれば対象外です。
装置の種類ではなく治療目的によって判断される点をご理解ください。
共働き夫婦の場合、どちらが申告すると有利ですか?
一般的には、所得(所得税率)が高い方がまとめて申告するほうが、世帯全体の税負担軽減効果(還付額)が大きくなる傾向にあります。
ただし、総所得金額等が200万円未満の特例が適用できる場合など、世帯の状況により最適な申告者が異なる場合もあります。
数年にわたる矯正は、どの年に申告すればよいですか?
原則として、実際に支払いを行った年ごとに申告します。
デンタルローンを利用した場合は信販会社が立替払いを行った年(契約年)にまとめて計上します。
医院へ直接分割払いする場合は、その年に実際に支払った金額を各年ごとに計上します。
まとめ|自分のケースが対象か確認して申告につなげよう
歯科矯正の医療費控除は、子どもの発育上必要な矯正や、大人の機能改善を目的とする矯正であれば対象となり得る一方、美容目的のみの矯正は対象外です。
控除額は「支払った医療費 − 保険金等による補填額 − 10万円(または総所得金額等の5%)」で算出され、控除額に所得税率をかけた金額が還付・軽減される仕組みです。
デンタルローンは契約年に一括計上・手数料は対象外、通院交通費は公共交通機関利用分が対象、といった細かなルールも正しく整理しておきましょう。
対象になるかを判断するには、まず担当の歯科医師に治療の目的を確認し、必要に応じて診断書を用意してもらうのが第一歩です。
そのうえで、申告時には国税庁の最新情報を確認し、不慣れな点や不明な点は所轄税務署に相談することをおすすめします。
制度を正しく活用し、必要な治療の負担軽減につなげましょう。
なお、医療費控除の対象可否や実際の控除額は、個々の症例・所得・支払状況により異なり、最終的な判断は所轄税務署による確定申告に委ねられます。
制度改正等が行われる場合もありますので、申告時には国税庁の最新情報をご確認ください。
参考文献
[1] 国税庁 タックスアンサー No.1128「医療費控除の対象となる歯の治療費の具体例」 (https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1128.htm)
[2] 国税庁 質疑応答事例「歯列を矯正するための費用」 (https://www.nta.go.jp/law/shitsugi/shotoku/05/08.htm)
[3] 国税庁 タックスアンサー No.1120「医療費を支払ったとき(医療費控除)」 (https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1120.htm)
[4] 国税庁 タックスアンサー No.1122「医療費控除の対象となる医療費」 (https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1122.htm)
[5] 厚生労働省 e-ヘルスネット「不正咬合の治療法の概要」 (https://www.jos.gr.jp/about)
監修者情報
医療法人はやさかクリニック理事長
早坂 優
はやさか歯科クリニック院長
経歴
- 大阪大学歯学部 卒業
- 歯学部賞・弓倉賞
- 大阪大学歯学部附属病院 口腔総合診療部 研修終了
- 小室歯科天王寺ステーションビル診療所 勤務
- 医長・副院長を歴任
- はやさか歯科クリニック 開院
- 医療法人はやさかクリニック 開設
所属
- 日本口腔インプラント学会
- 日本小児歯科学会
- 日本矯正歯科学会
- 日本歯周病学会
- 住吉区歯科医師会
- 大阪府歯科医師会
- 日本歯科医師会
- 大阪府警察協力歯科医
- 遠里小野保育園 嘱託医
- オレンジ保育園 嘱託医
- GIKOアライナー矯正認定医
- JIADS会員
おすすめの関連記事
-
2026.10.07 [水]
歯科矯正のお金がない人へ|費用を抑える5つの方法と保険・控除の条件
-

2026.07.14 [火]
子どもの口呼吸で気をつけたいこと|むし歯や歯並びとの関係も解説
-

2026.05.11 [月]
ワイヤー矯正でも目立たない?透明ブラケットの特徴とメリットをわかりやすく解説
最近の投稿
- 部分入れ歯で目立たないものは保険適用される?保険と自費の違いを解説
- 歯のクリーニングが痛い・下手と感じる原因と対処|術者と口の状態の違い
- 歯のクリーニングは保険適用される?対象になる条件と自費との違いを解説
- 審美歯科の選び方|後悔しないための6つの確認ポイントと注意点
- 審美歯科は保険適用される?保険でできる白い歯と自費の違いを解説


